 01 86 95 06 67

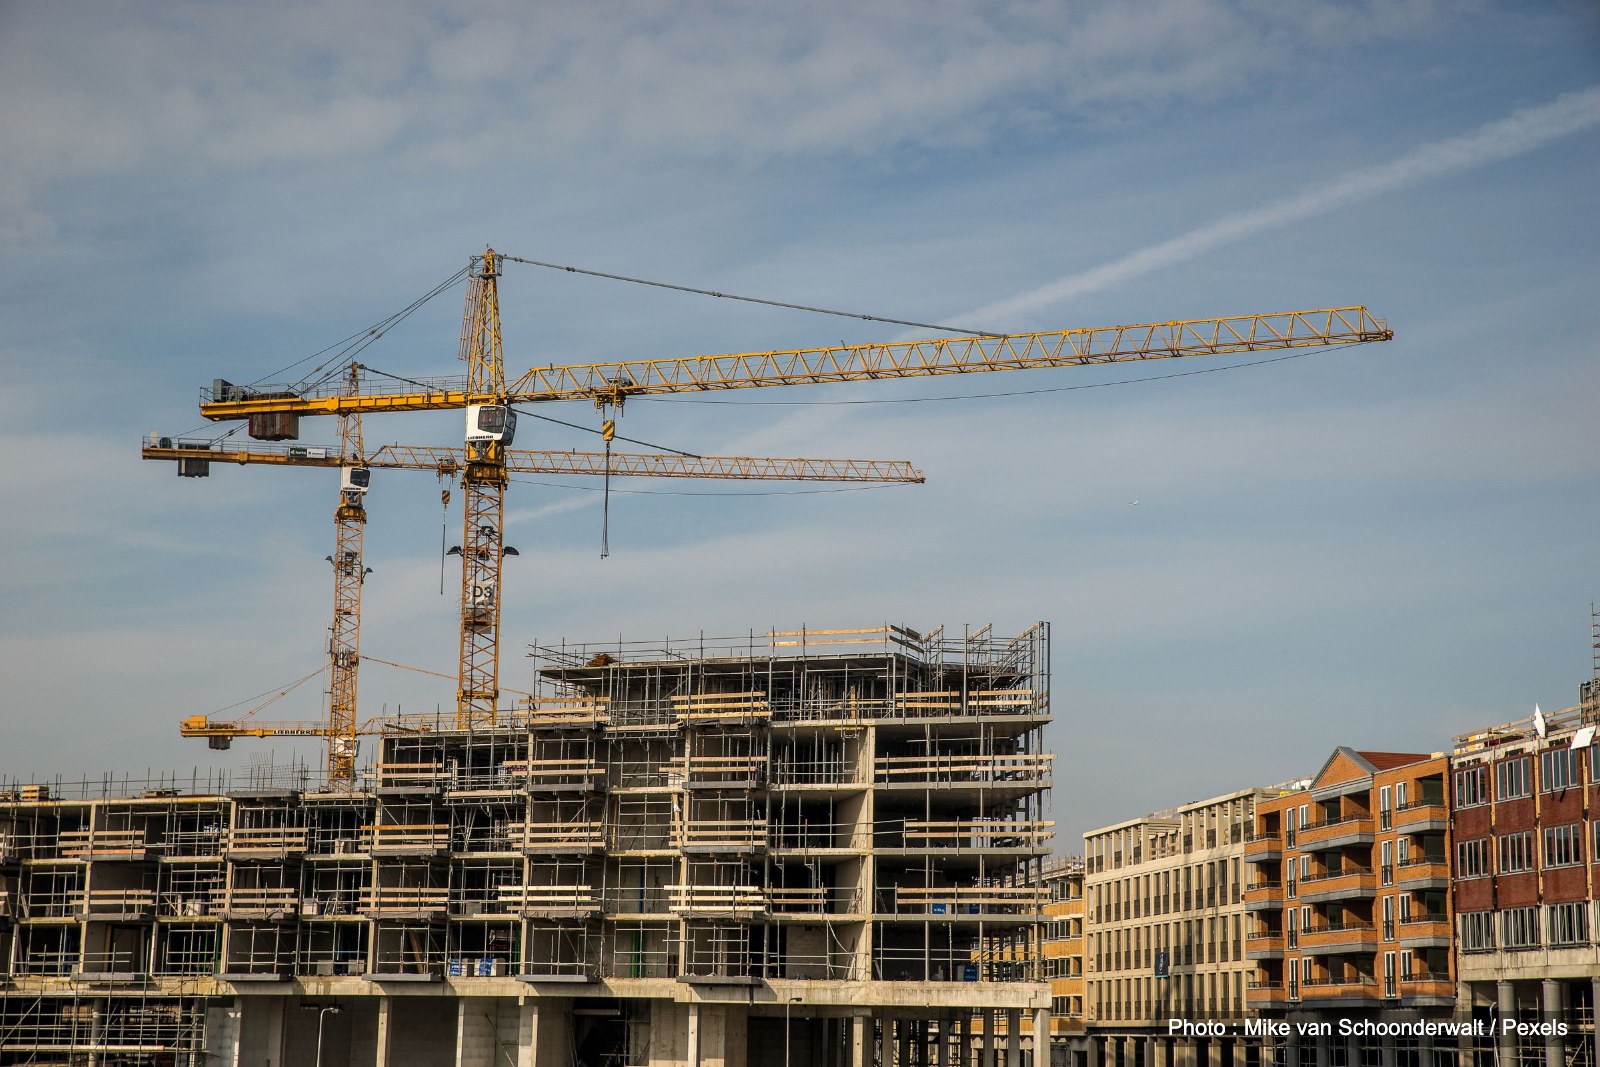
En VEFA, le taux de votre crédit immobilier est figé dès que vous acceptez l'offre de prêt, même si les fonds sont versés sur deux ans. Une bonne nouvelle alors que les taux remontent et que la Banque centrale européenne se réunit ce 29 octobre. Voici comment cela fonctionne.
Taux immobiliers : 3,40 % en septembre, et après ?
Selon l'Observatoire Crédit Logement/CSA, le taux moyen des prêts immobiliers a atteint 3,40 % en septembre 2026, contre 3,31 % en août : la hausse s'accélère depuis l'été. Sur 20 ans, il s'établit à 3,39 %, sur 25 ans à 3,45 %. Cette remontée suit le relèvement des taux de la Banque centrale européenne (BCE) du 10 septembre, qui a porté son taux de dépôt à 2,50 %. Pour la réunion de ce jeudi, les marchés anticipent plutôt un statu quo, mais la BCE reste attentive à l'inflation tirée par l'énergie.
Achat sur plan : un prêt débloqué au fil du chantier
En VEFA, la vente en l'état futur d'achèvement, vous ne payez pas tout le prix à la signature. Il est versé par appels de fonds, au rythme des travaux, dans des limites fixées par le Code de la construction et de l'habitation :
- 35 % au maximum à l'achèvement des fondations ;
- 70 % à la mise hors d'eau ;
- 95 % à l'achèvement de l'immeuble ;
- le solde à la remise des clés.
Votre banque débloque donc le prêt par tranches, souvent sur deux ans ou plus. D'après Crédit Logement, les prêts pour un logement neuf duraient en moyenne 264 mois au troisième trimestre, soit 22 ans.
Un taux figé dès l'offre de prêt acceptée
C'est là que le système joue en votre faveur. Pour un prêt à taux fixe, le taux est inscrit dans l'offre de prêt. La banque doit maintenir ses conditions pendant au moins 30 jours, et vous ne pouvez accepter l'offre qu'après un délai de réflexion de 10 jours. Une fois l'offre acceptée, le taux ne bouge plus jusqu'à la fin du crédit, y compris pour les tranches débloquées dix-huit mois plus tard. Si les taux montent pendant le chantier, vous n'êtes pas concerné.
Deux points méritent toutefois une lecture attentive de l'offre :
- la durée maximale de déblocage des fonds, qui doit couvrir le calendrier prévisionnel du chantier ;
- les intérêts intercalaires : pendant les travaux, vous remboursez en général seulement les intérêts, et l'assurance, sur les sommes déjà versées. Le remboursement du capital commence à la livraison, et ces intérêts s'ajoutent au coût total du crédit.
Et maintenant ?
Vous envisagez d'acheter sur plan ? Dans un contexte de taux qui remontent, connaître dès la signature le taux de votre crédit vous donne de la visibilité sur toute la durée du chantier. Et si votre prêt était refusé, la condition suspensive vous permet de récupérer votre dépôt de garantie. Découvrez nos programmes neufs en cours de commercialisation : nos équipes vous présentent nos résidences, leur calendrier de travaux et répondent à toutes vos questions.
Photo : Mike van Schoonderwalt / Pexels